
La loi Carrez définit la superficie privative comme la surface de plancher des locaux clos et couverts, après déduction des surfaces occupées par les murs, cloisons, marches, cages d’escalier, gaines et embrasures de portes et de fenêtres.
Seules les surfaces dont la hauteur sous plafond atteint au moins 1,80 mètre entrent dans le calcul. Cette règle s’applique à chaque fraction de plancher individuellement, pas à la pièce dans son ensemble. Un placard peut donc être intégré ou exclu selon sa configuration précise, indépendamment de son usage ou de son appellation.
Le critère de hauteur 1,80 m : règle fondamentale pour les placards
Le seuil de 1,80 mètre s’évalue portion par portion de plancher. Dans un placard situé sous un escalier, la partie où la hauteur n’atteint pas ce seuil est exclue du calcul, même si la pièce adjacente dépasse largement cette hauteur. Ce principe est souvent mal compris : ce n’est pas la désignation « placard » qui détermine l’inclusion, c’est la géométrie réelle de chaque centimètre carré de sol.
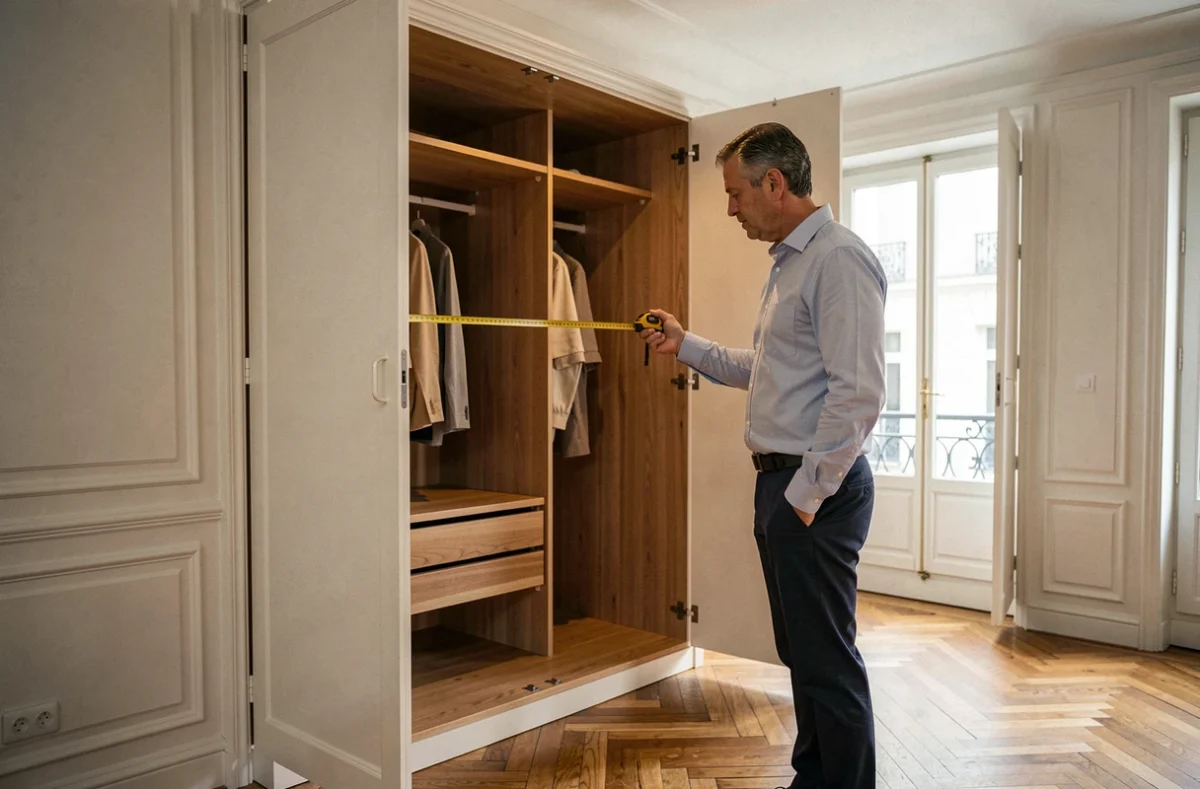
Un placard intégré dans une cloison, avec une hauteur intérieure supérieure à 1,80 m, un sol au même niveau que la pièce et des parois fixes, entre dans le périmètre de la loi Carrez. À l’inverse, un élément de rangement posé sur un socle ou surélevé par un coffrage modifie la surface de plancher effectivement mesurable : seule la partie au sol sans surhaussement est prise en compte.
Les étagères et penderies démontables ne changent rien à cette géométrie. Leur présence ou leur absence ne fait pas varier la surface Carrez du placard d’un seul centimètre carré.
Placard dans l’entrée et le couloir : ce qui compte dans le calcul
L’entrée et le couloir sont des surfaces de plancher comme les autres, intégrées dans la superficie Carrez dès lors que leur hauteur dépasse 1,80 m. Un placard de couloir à portes battantes, encastré dans la cloison, avec une hauteur intérieure suffisante et un sol de plain-pied, est mesurable et s’ajoute à la surface totale.
La cloison qui sépare ce placard du couloir reste, elle, déduite. Mesurer « jusqu’au fond du placard » ne suffit pas : il faut retrancher l’épaisseur des parois. C’est une source fréquente de surévaluation lors des mesures faites par les propriétaires eux-mêmes.
Un rangement à mi-hauteur, fermé par un abattant mais dont la profondeur se situe sous un coffrage technique, n’entre pas dans le calcul si sa hauteur utile est inférieure à 1,80 m.
Chambre et dressing : les cas concrets de surfaces incluses ou exclues
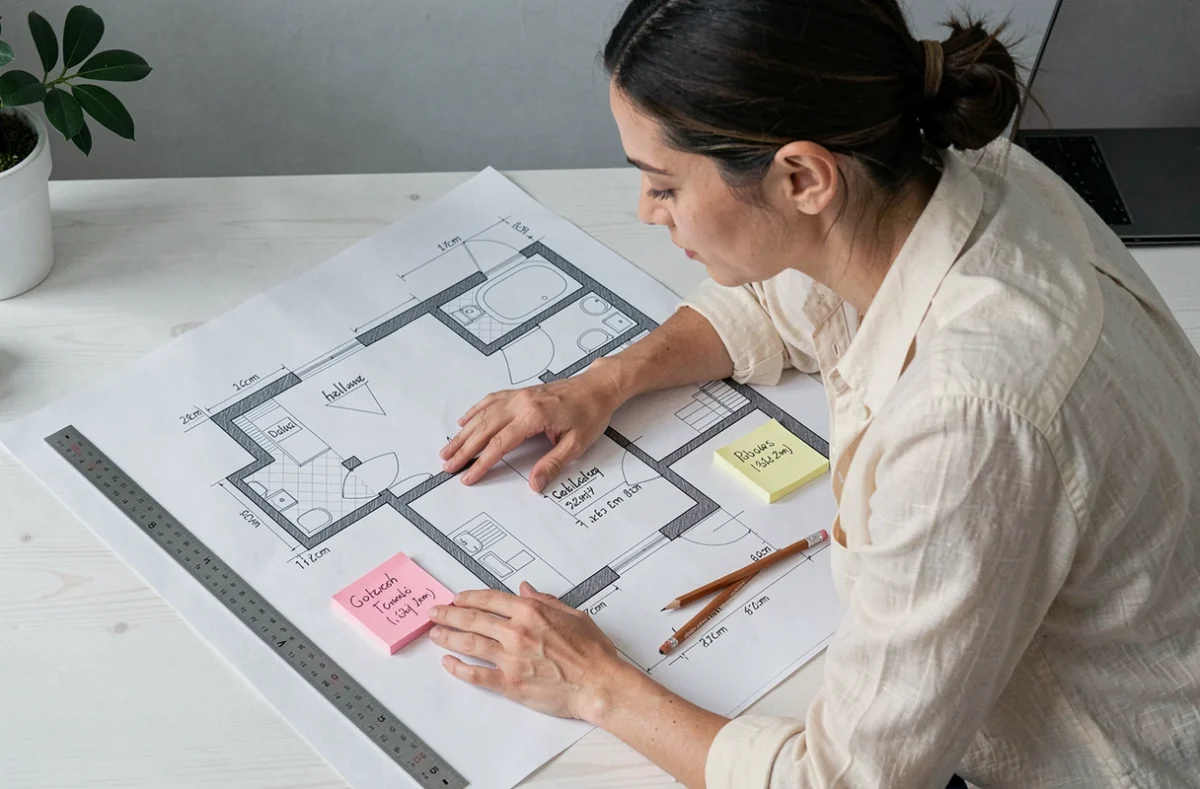
Dans une chambre standard avec un plafond droit, un dressing fermé par des portes coulissantes compte dans la superficie Carrez si sa hauteur intérieure dépasse 1,80 m et si son sol est au niveau du reste de la pièce. La surface retenue est le plancher utile, déduction faite des épaisseurs de cloison.
La situation se complique dans une chambre mansardée. Seule la portion de plancher où la hauteur atteint au moins 1,80 m est comptabilisée, que ce soit dans la pièce principale ou dans un placard aménagé sous la pente. Un placard sous pente dont la hauteur maximale ne dépasse pas 1,75 m est intégralement exclu du calcul Carrez, quel que soit son volume apparent.
- Placard à hauteur normale (porte 2 m, sol de plain-pied) : surface de plancher intérieure incluse, parois déduites.
- Dressing sous pente atteignant 1,80 m seulement en partie : seule la fraction au-dessus du seuil est comptée.
- Caisson de rangement sur socle surélevé : la surface au sol est réduite de la surface occupée par le socle.
Cuisine et salle de bain : les niches et rangements intégrés
En cuisine, les meubles de rangement sont le plus souvent des éléments mobiliers démontables. Ils ne font pas partie du calcul Carrez, qui porte exclusivement sur le plancher fixe. La surface retenue est celle du sol de la cuisine, meubles non compris, avec les déductions habituelles pour les murs et cloisons.
Une niche maçonnée fermée par une porte, intégrée dans un mur porteur ou une cloison fixe, relève d’une analyse différente. Si cette niche est close, couverte, et que sa hauteur intérieure dépasse 1,80 m, son plancher peut être intégré à la superficie privative. Les niches peu profondes ou à mi-hauteur restent en dehors du périmètre.
En salle de bain, les rangements encastrés sous vasque ou les colonnes de rangement sont généralement trop bas pour être pris en compte. Un placard à linge ou un rangement technique fermé par une porte pleine, avec une hauteur suffisante, suit les mêmes règles que dans les autres pièces.
Pièce annexe fermée : un espace qui peut entrer dans le calcul Carrez
Le critère de la loi Carrez ne distingue pas les pièces de vie des espaces annexes. Un local clos et couvert, quel que soit son usage (débarras, buanderie, cellier attenant), entre dans le calcul dès lors que sa hauteur atteint 1,80 m et qu’il fait partie du lot privatif. Cette règle s’applique aussi aux grandes armoires maçonnées fermées, qui fonctionnent techniquement comme des pièces en miniature.
À l’inverse, les caves, garages et sous-sols ne sont pas intégrés dans la superficie Carrez, même s’ils font partie du lot. Ces espaces sont traités comme des annexes séparées et n’entrent pas dans la surface privative déclarée dans l’acte de vente.
Tableau récapitulatif : placard inclus ou exclu de la loi Carrez
| Type de rangement | Conditions d’inclusion | Inclus en loi Carrez ? |
|---|---|---|
| Placard encastré, hauteur > 1,80 m, sol de plain-pied | Parois fixes, clos et couvert | Oui |
| Placard sous pente, hauteur max < 1,80 m | Aucune portion comptable | Non |
| Placard sous pente, hauteur > 1,80 m sur une partie | Seule la fraction au-dessus du seuil | Partiellement |
| Meuble de rangement démontable | Mobilier, non lié au bâti | Non |
| Rangement sur socle surélevé | Surface réduite par le coffrage | Partiellement |
| Niche maçonnée close, hauteur > 1,80 m | Clos, couvert, fixe | Oui |
| Cave ou débarras en sous-sol | Annexe exclue par nature | Non |
La mesure précise des placards et espaces de rangement reste une source d’écart fréquente entre la superficie annoncée et la superficie réelle. Un mesurage réalisé par un professionnel certifié engage sa responsabilité et protège vendeur comme acquéreur en cas de contestation dans l’année suivant la signature de l’acte authentique.